Harga mineral dan logam industri pada 2027 diproyeksi mengalami moderasi secara agregat, seiring dengan meredanya tren lonjakan harga (bullish) nyaris sepanjang 2026.
Tim analis BMI, lengan riset Fitch Solutions, mengatakan moderasi harga mineral dan logam pada tahun depan lebih banyak dipengaruhi oleh ekspektasi penguatan dolar Amerika Serikat (AS) dan risiko tinggi terhadap ekonomi global.
“Pelemahan yang terus berlanjut di sektor properti China Daratan juga diperkirakan memberikan dampak yang lebih besar dibandingkan dengan faktor-faktor pendorong permintaan struktural yang sebenarnya masih tetap kuat,” papar BMI dalam laporan terbarunya, Selasa (17/11/2026).
Menurut tim peneliti lembaga tersebut, sikap pasar yang cenderung tidak lagi peka terhadap hambatan ekonomi makro juga menjadi risiko utama terhadap moderasi harga mineral dan logam pada 2027. (Lihat grafik)
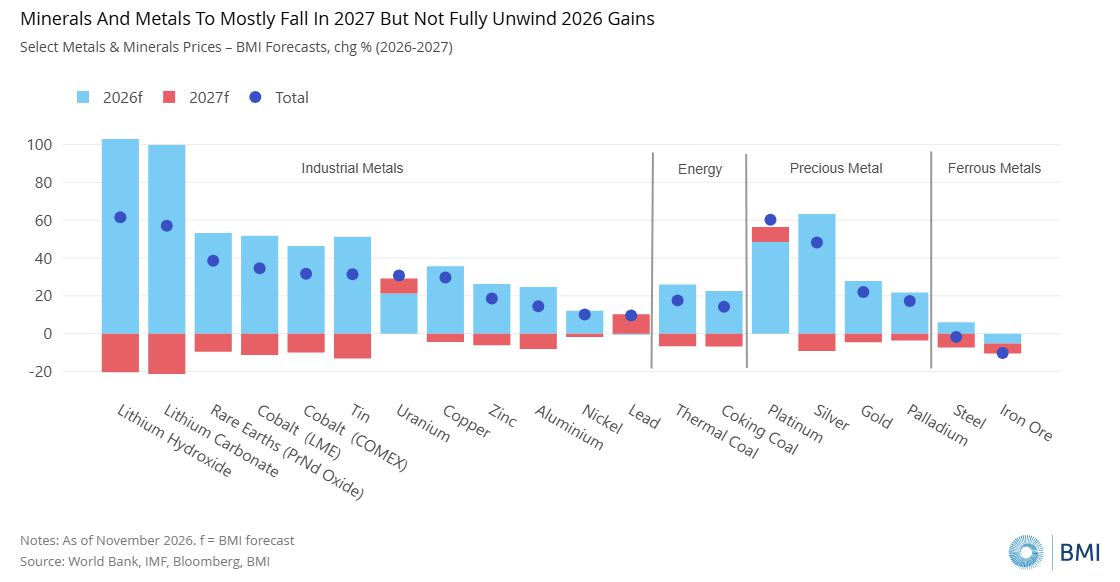
Proyeksi harga komoditas mineral pada 2027./dok. BMI
Di sisi lain, permintaan yang terkait dengan pusat data (data center), tekanan dari sisi penawaran, dampak fenomena El Niño yang lebih kuat dari perkiraan, serta ancaman tarif yang belum terselesaikan diperkirakan tetap menjadi faktor-faktor penopang harga mineral dan logam tahun depan.
“Pada 2027, kami memprediksi harga sebagian besar mineral dan logam akan sedikit terkoreksi seiring dengan pemulihan ekonomi global yang tidak merata. Penguatan nilai tukar dolar AS yang berkelanjutan serta kebijakan moneter ketat The Fed diperkirakan memberikan tekanan pada sektor ini secara keseluruhan,” terang tim BMI.
Indeks Logam Industri BMI diproyeksikan turun 4,1% secara tahunan atau year on year (yoy) pada 2027, setelah sempat mencatat pertumbuhan 20,6% yoy pada 2026.
Meski demikian, angka tersebut masih berada di atas puncak sebelumnya yang dicapai pada 2022, yang mencerminkan permintaan yang relatif kuat, meskipun akan menghadapi tantangan dari kondisi makroekonomi.
Tim Country Risk BMI juga memperkirakan kebuntuan saat ini antara AS dan Iran pada akhirnya akan terurai melalui terobosan diplomatik yang membuka kembali Selat Hormuz—kemungkinan besar pada kuartal I-2027.
“Namun, rasa saling tidak percaya akan tetap menjaga risiko eskalasi kembali tinggi, yang dapat memicu volatilitas berulang pada harga logam industri dalam beberapa kuartal mendatang,” tegas tim BMI.
Pemulihan Pasokan
Dari sisi fundamental, pemulihan pasokan logam dasar secara bertahap diyakini akan berkontribusi pada penurunan harga yang moderat pada 2027; kendati faktor-faktor struktural yang mendorong permintaan tetap ada.
Pertumbuhan pasokan diperkirakan tetap terbatas akibat waktu tunggu (lead time) yang panjang dan konsentrasi produksi yang sangat tinggi.
Selain itu, meningkatnya hambatan perdagangan—mulai dari pembatasan ekspor hingga tarif—membuat pasar logam rentan terhadap gangguan.
Investasi dalam elektrifikasi, energi terbarukan, dan infrastruktur pusat data akan terus memberikan dukungan yang stabil.
Permintaan yang didorong oleh kecerdasan buatan atau artificial intelligence (AI) juga tetap kuat secara struktural untuk sebagian besar mineral dan logam yang menopang kebutuhan pusat data, meskipun antusiasme spekulatif yang sempat memicu reli pada awal 2026 kini mulai mereda.
Di sisi lain, logam berbasis besi (ferrous metals) diperkirakan tetap tertinggal. Harga bijih besi diprediksi turun kembali sebesar 5,3% (y-o-y) pada 2027, seiring dengan kelesuan sektor properti di China yang terus menekan permintaan secara struktural.
Logam Mulia
Khusus logam mulia, tim BMI memperkirakan harga emas akan kembali melandai pada 2027, dengan rata-rata harga mencapai US$4.200/oz.
“Hal ini dipengaruhi oleh penguatan kembali dolar AS serta sikap hawkish dari The Fed—yang menurut estimasi tim Country Risk kami, mencakup satu kali lagi kenaikan suku bunga sebesar 25 basis poin pada kuartal I-2027—sehingga terus menekan harga emas.”
Dengan fundamental makroekonomi yang relatif kuat dan permintaan aset aman (safe haven) yang terus berlanjut seiring berlanjutnya konflik AS-Iran hingga tahun depan, tim Country Risk BMI memproyeksikan indeks dolar AS (DXY) akan tetap kokoh; cenderung bergerak mendatar (sideways) di kisaran 98—102.
Menjelang akhir 2027, indeks ini diperkirakan melemah secara moderat seiring dengan penurunan harga minyak dan potensi tercapainya kesepakatan antara AS dan Iran yang dapat meningkatkan selera risiko pasar.
Risiko tetap ada di kedua sisi; kejutan kebijakan yang lebih hawkish berpotensi menekan harga lebih rendah, sementara perubahan kebijakan ke arah yang lebih dovish atau meredanya ketegangan di Timur Tengah dapat mendorong kenaikan harga emas kembali.
“Kami mencatat bahwa keseimbangan risiko terhadap prospek harga logam kami untuk 2027 cenderung mengarah ke sisi atas atau potensi kenaikan. Namun, kami juga menekankan bahwa prospek tersebut masih diliputi ketidakpastian yang cukup besar, mengingat dinamika permintaan eksternal yang penuh tantangan,” tulis BMI.
Prakiraan dari tim Country Risk BMI menunjukkan bahwa pertumbuhan global akan pulih menjadi 2,9% secara yoy pada 2027, naik dari 2,5% pada 2026 yang tertekan akibat konflik.
Gangguan pasokan yang tidak terduga—termasuk yang berkaitan dengan fenomena El Niño—serta pembatasan perdagangan yang lebih luas pada komoditas tertentu, menjadi faktor risiko utama yang dapat mendorong kenaikan harga.
Sebaliknya, jika pertumbuhan global lebih lemah dari perkiraan, nilai tukar dolar AS lebih kuat dari antisipasi, atau The Fed mengambil kebijakan yang hawkish secara tak terduga, maka hal-hal tersebut berpotensi menekan harga mineral dan logam ke tingkat yang lebih rendah. (wdh)